Mit der Dauerfristverlängerung verschiebt das Finanzamt auf Antrag die Abgabe der Umsatzsteuer-Voranmeldung und die Zahlung um einen Monat (§ 46 UStDV). Monatszahler leisten dafür jedes Jahr eine Sondervorauszahlung von einem Elftel der Vorjahres-Vorauszahlungen, die mit der Dezember-Voranmeldung wieder verrechnet wird. Quartalszahler zahlen nichts extra. Antrag für 2027: Monatszahler bis 10.02.2027, Quartalszahler bis 12.04.2027.
Ein Monat mehr
Voranmeldung Januar 2027 erst am 10.03. statt am 10.02. – genug Zeit, um Belege vollständig zu buchen.
Sondervorauszahlung
Nur bei monatlicher Abgabe: 1/11 der Vorauszahlungen des Vorjahres, jährlich bis 10. Februar.
Gilt dauerhaft
Einmal beantragt, gilt die Verlängerung bis zum Widerruf. Nur die Sondervorauszahlung wird jährlich neu angemeldet.
Für wen sich die Dauerfristverlängerung lohnt
Die Voranmeldung ist ohne Verlängerung am 10. Tag nach Ablauf des Monats oder Quartals fällig, die Zahlung ebenso (§ 18 Abs. 1 UStG). Wer Eingangsrechnungen spät bekommt, mit einem Steuerberater arbeitet oder Ausgangsrechnungen erst zum Monatsende schreibt, schafft das oft nur knapp. Typische Nutzer sind Handwerksbetriebe, Händler, Agenturen und alle, die ihre Buchhaltung monatlich an die Kanzlei geben.
Bei Kleinunternehmern ohne Voranmeldungspflicht ist sie überflüssig. Wer vom Finanzamt von der Voranmeldung befreit ist (Vorjahressteuer bis 2.000 €), braucht sie ebenfalls nicht.
Fristen 2027 mit und ohne Dauerfristverlängerung
Fällt der 10. auf ein Wochenende oder einen Feiertag, verschiebt sich die Frist auf den nächsten Werktag (§ 108 Abs. 3 AO). Für Überweisungen gilt bei der Zahlung zusätzlich eine Schonfrist von drei Tagen (§ 240 Abs. 3 AO), für die Übermittlung der Voranmeldung nicht.
| Voranmeldung für | Ohne Verlängerung | Mit Dauerfristverlängerung |
|---|---|---|
| Januar 2027 | 10.02.2027 | 10.03.2027 |
| Februar 2027 | 10.03.2027 | 12.04.2027 |
| März 2027 | 12.04.2027 | 10.05.2027 |
| 1. Quartal 2027 | 12.04.2027 | 10.05.2027 |
| Dezember 2027 | 10.01.2028 | 10.02.2028 |
| 4. Quartal 2027 | 10.01.2028 | 10.02.2028 |
Alle Monats- und Quartalstermine 2027 stehen in der Übersicht unter Umsatzsteuer-Voranmeldung.
Dauerfristverlängerung beantragen: So geht’s
Formular in ELSTER öffnen
Der Antrag wird elektronisch übermittelt (§ 48 Abs. 1 UStDV), in ELSTER als „Antrag auf Dauerfristverlängerung / Anmeldung der Sondervorauszahlung“ (USt 1 H). Papier geht nur in Härtefällen.
Sondervorauszahlung eintragen
Monatszahler berechnen die Sondervorauszahlung selbst und tragen sie im Antrag ein (Kennzahl 38). Quartalszahler brauchen keine Sondervorauszahlung.
Fristgerecht senden und zahlen
Antrag bis zum regulären Termin der ersten betroffenen Voranmeldung senden und die Sondervorauszahlung gleichzeitig zahlen.
Einen Bewilligungsbescheid gibt es nicht: Lehnt das Finanzamt den Antrag nicht ab, darfst du die Verlängerung ab dem beantragten Zeitraum nutzen. Ablehnen oder widerrufen kann es sie nur, wenn der Steueranspruch gefährdet erscheint (§ 46 Satz 2 UStDV).
Sondervorauszahlung berechnen
Die Sondervorauszahlung beträgt ein Elftel der Summe der Vorauszahlungen des Vorjahres (§ 47 Abs. 1 UStDV). Gemeint sind die Beträge aus den Voranmeldungen, nicht die Kontoauszüge: Du addierst die verbleibenden Vorauszahlungen (Kennzahl 83) und rechnest die im Dezember abgezogene Sondervorauszahlung des Vorjahres wieder hinzu. Ergibt sich insgesamt ein Überschuss zu deinen Gunsten, beträgt die Sondervorauszahlung 0 €. Warst du im Vorjahr nur einige Monate tätig, rechnest du die Summe auf ein Jahr hoch; angefangene Monate zählen voll (§ 47 Abs. 2). Gründest du im laufenden Jahr, nimmst du die zu erwartenden Vorauszahlungen (§ 47 Abs. 3).
🧮 Rechner Sondervorauszahlung
Für monatliche Abgabe. Alles bleibt in deinem Browser.
Wie die Sondervorauszahlung verrechnet wird
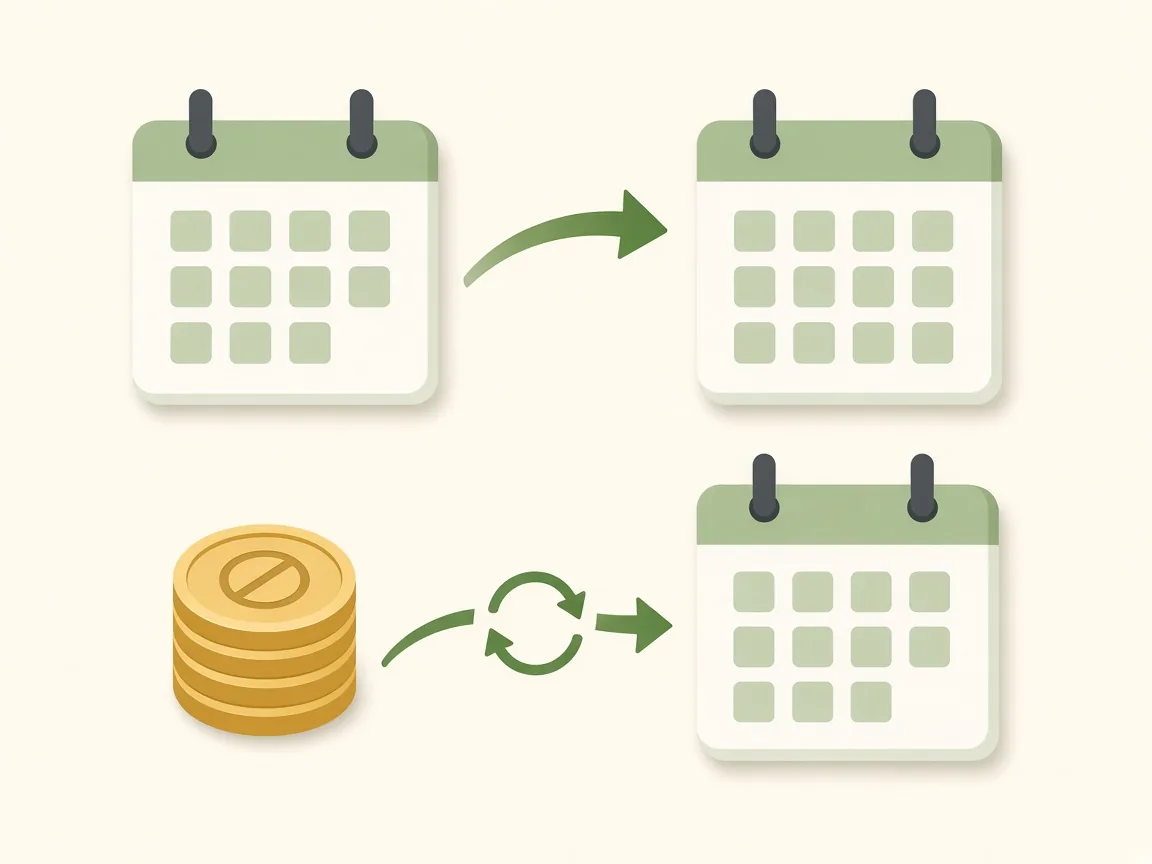
Die Sondervorauszahlung ist keine zusätzliche Steuer, sondern eine Art Kaution. Sie wird bei der Vorauszahlung für den letzten Voranmeldungszeitraum des Jahres berücksichtigt, für den die Verlängerung gilt (§ 48 Abs. 4 UStDV), also in der Voranmeldung für Dezember. Dort trägst du sie in der Zeile „Abzug der festgesetzten Sondervorauszahlung“ ein (Kennzahl 39). Ergibt sich ein Guthaben, wird es mit anderen Steuerschulden verrechnet oder erstattet.
| Beispiel Monatszahler | Betrag |
|---|---|
| Verbleibende Vorauszahlungen 2026 (Kz 83) | 20.000,00 € |
| zuzüglich im Dezember 2026 abgezogene Sondervorauszahlung | 2.000,00 € |
| Bemessungsgrundlage | 22.000,00 € |
| Sondervorauszahlung 2027 (1/11), zahlbar bis 10.02.2027 | 2.000,00 € |
| Vorauszahlung Dezember 2027 laut Voranmeldung | 1.900,00 € |
| abzüglich Sondervorauszahlung | − 2.000,00 € |
| Guthaben aus der Dezember-Voranmeldung (fällig 10.02.2028) | 100,00 € |
Im Februar fallen bei Monatszahlern mit Verlängerung zwei Zahlungen zusammen: die neue Sondervorauszahlung und die Dezember-Voranmeldung des Vorjahres, in der die alte Sondervorauszahlung angerechnet wird. Plane den Betrag rechtzeitig ein.
Wechsel, Rücknahme und Ende der Tätigkeit
Quartal → Monat
Wirst du Monatszahler (Vorjahressteuer über 9.000 €), meldest du bis 10. Februar erstmals eine Sondervorauszahlung an, auch wenn die Verlängerung schon besteht.
Verlängerung beenden
Du kannst die Dauerfristverlängerung beim Finanzamt zurücknehmen. Die Sondervorauszahlung wird dann mit dem letzten Zeitraum verrechnet, für den sie noch galt.
Betrieb aufgegeben
Endet die Tätigkeit im Jahr, wird die Sondervorauszahlung mit der letzten Voranmeldung verrechnet; ein Rest wird erstattet.
Typische Fehler
- Antrag zu spät gestellt, etwa erst nach dem 10. Februar für den Januar.
- Sondervorauszahlung nicht erneuert: Monatszahler müssen sie jedes Jahr neu anmelden und zahlen.
- Falsche Grundlage: Überweisungen statt Vorauszahlungen laut Voranmeldung addiert.
- Anrechnung im Dezember vergessen und dadurch doppelt gezahlt.
- Frist für die Zahlung verwechselt: Die Verlängerung gilt für Abgabe und Zahlung, nicht für die Lohnsteuer-Anmeldung.
Checkliste Dauerfristverlängerung
- Voranmeldungszeitraum 2027 geklärt (Monat oder Quartal)
- Antrag in ELSTER (USt 1 H) vor dem ersten regulären Termin
- Monatszahler: Sondervorauszahlung = 1/11 der Vorauszahlungen des Vorjahres
- Sondervorauszahlung bis 10. Februar zahlen
- In der Dezember-Voranmeldung die Sondervorauszahlung abziehen
- Neue Fristen im Kalender eintragen
Häufige Fragen
Was ist eine Dauerfristverlängerung?
Eine auf Antrag gewährte Verlängerung der Fristen für die Umsatzsteuer-Voranmeldung und die Zahlung der Vorauszahlung um jeweils einen Monat (§ 46 UStDV). Statt am 10. ist die Voranmeldung dann am 10. des übernächsten Monats fällig.
Bis wann muss ich die Dauerfristverlängerung für 2027 beantragen?
Bis zu dem Tag, an dem die erste Voranmeldung, für die sie gelten soll, regulär fällig wäre (§ 48 Abs. 1 UStDV). Für Monatszahler ist das für Januar 2027 der 10.02.2027, für Quartalszahler für das 1. Quartal 2027 der 12.04.2027, weil der 10.04.2027 ein Samstag ist.
Muss ich den Antrag jedes Jahr neu stellen?
Nein. Die Dauerfristverlängerung gilt, bis du sie zurücknimmst oder das Finanzamt sie widerruft. Monatszahler müssen aber jedes Jahr bis zum 10. Februar die neue Sondervorauszahlung berechnen, anmelden und zahlen (§ 48 Abs. 2 UStDV).
Wie hoch ist die Sondervorauszahlung?
Ein Elftel der Summe der Umsatzsteuer-Vorauszahlungen des Vorjahres (§ 47 Abs. 1 UStDV). Die im Dezember angerechnete Sondervorauszahlung rechnest du wieder hinzu. Beispiel: 20.000 € verbleibende Vorauszahlungen 2026 plus 2.000 € angerechnete Sondervorauszahlung ergeben 22.000 €, davon 1/11 = 2.000 € Sondervorauszahlung für 2027.
Bekomme ich die Sondervorauszahlung zurück?
Sie wird mit der Vorauszahlung für den letzten Voranmeldungszeitraum des Jahres verrechnet, in der Regel mit der Voranmeldung für Dezember (§ 48 Abs. 4 UStDV). Bleibt danach ein Guthaben, verrechnet es das Finanzamt mit anderen Steuerschulden oder zahlt es aus.
Müssen Quartalszahler eine Sondervorauszahlung leisten?
Nein. Die Sondervorauszahlung gilt nur für Unternehmer, die monatlich anmelden (§ 47 Abs. 1 UStDV). Quartalszahler stellen nur den Antrag und bekommen die Fristverlängerung ohne Zahlung.
Gibt es die Dauerfristverlängerung auch bei Neugründung?
Ja. Wer im laufenden Jahr gründet, berechnet die Sondervorauszahlung aus den voraussichtlichen Vorauszahlungen dieses Jahres (§ 47 Abs. 3 UStDV). Nach dem aktuellen Wortlaut von § 18 Abs. 2 UStG gilt die Sonderregel für Gründer nur für 2021 bis 2026; wer 2027 gründet, meldet im Gründungsjahr und im Folgejahr monatlich an.
Kann das Finanzamt die Dauerfristverlängerung ablehnen?
Ja, wenn der Steueranspruch gefährdet erscheint, etwa bei Steuerrückständen oder wiederholt verspäteten Zahlungen. Dann kann es den Antrag ablehnen oder eine gewährte Verlängerung widerrufen (§ 46 Satz 2 UStDV).
Passend dazu
Rechnungen schneller schreiben
Wer Rechnungen und Belege laufend erfasst, hat die Zahlen für die Voranmeldung schneller beisammen. Prüfe, ob rechnung.cloud zu deinem Ablauf passt.
rechnung.cloud kennenlernen →Offizielle Quellen und Hinweis
Allgemeine Orientierung, keine Rechts- oder Steuerberatung. Stand: November 2026.